 Chia sẻ:
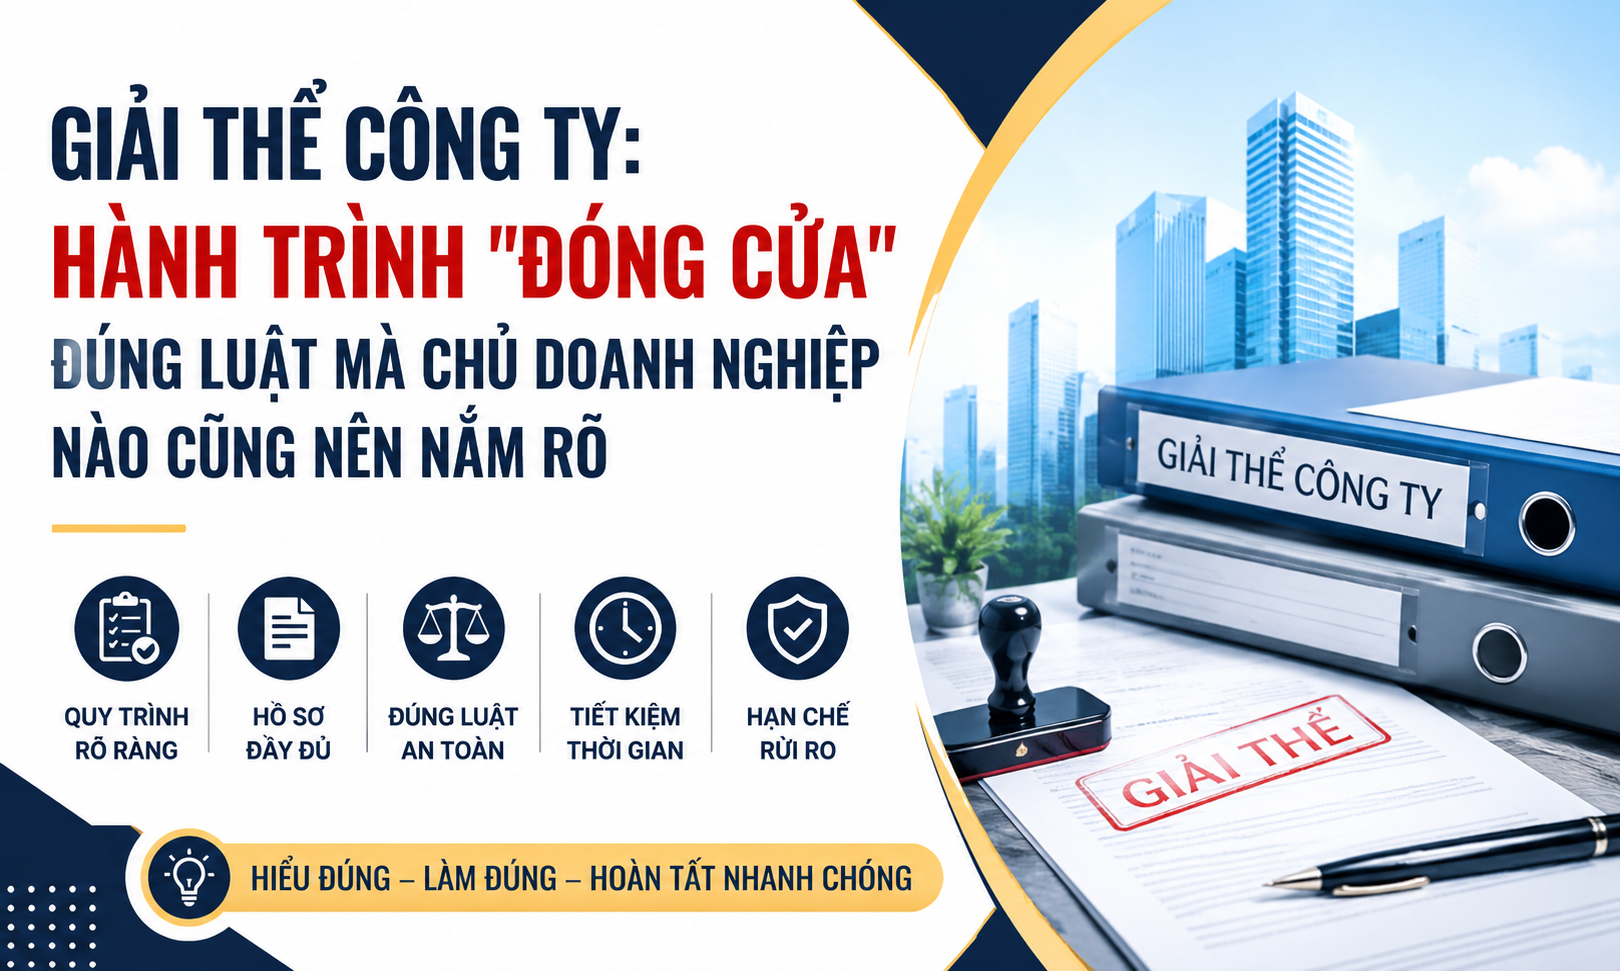
GIẢI THỂ CÔNG TY: HÀNH TRÌNH “ĐÓNG CỬA” ĐÚNG LUẬT MÀ CHỦ DOANH NGHIỆP NÀO CŨNG NÊN NẮM RÕ
Có một sự thật ít ai nói ra: mở công ty đã khó, nhưng đóng công ty cho “sạch sẽ, đúng luật” còn khó hơn nhiều.
Không ít chủ doanh nghiệp vì ngại thủ tục mà bỏ mặc công ty “chết lâm sàng” — không kinh doanh, không đóng thuế, không báo cáo gì cả — để rồi vài năm sau bị cưỡng chế thuế, bị cấm xuất cảnh, hoặc mất luôn quyền thành lập doanh nghiệp mới. Vì vậy, hiểu đúng quy trình giải thể ngay từ đầu chính là
cách bảo vệ bản thân tốt nhất.
Bài viết này sẽ đi thẳng vào những gì một chủ doanh nghiệp thực sự cần biết: khi nào được giải thể, cần chuẩn bị gì, và
các bước phải làm với cơ quan đăng ký kinh doanh lẫn cơ quan thuế.
1. KHI NÀO DOANH NGHIỆP ĐƯỢC GIẢI THỂ?
Theo Luật Doanh nghiệp 2020, một công ty rơi vào diện giải thể trong bốn tình huống:
- Hết thời hạn hoạt động ghi trong Điều lệ mà không xin gia hạn.
- Chủ sở hữu, Hội đồng thành viên hoặc Đại hội đồng cổ đông tự quyết định dừng cuộc chơi.
- Không còn đủ số lượng thành viên/cổ đông tối thiểu suốt 6 tháng liền mà không chuyển đổi loại hình.
- Bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp.
Ba trường hợp đầu là “chủ động” — công ty tự quyết định dừng lại. Trường hợp cuối là “bị động” — do vi phạm hoặc bị cơ quan quản lý xử lý.
2. ĐIỀU KIỆN TIÊN QUYẾT: HẾT NỢ MỚI ĐƯỢC “RỜI SÂN”
Đây là phần mà nhiều người hay bỏ qua nhưng lại là điều kiện sống còn: công ty chỉ được giải thể khi đã
thanh toán hết mọi khoản nợ và nghĩa vụ tài sản, bao gồm lương, trợ cấp thôi việc, bảo hiểm xã hội/y tế/thất nghiệp cho người lao động, nghĩa vụ thuế và các khoản nợ khác. Đồng thời công ty không được đang vướng tranh chấp tại Tòa án hay Trọng tài.
Nói cách khác, nếu công ty còn nợ thuế hay nợ lương nhân viên, đừng mơ đến chuyện giải thể — hồ sơ sẽ không được chấp nhận,
và người quản lý còn phải liên đới chịu trách nhiệm về các khoản nợ đó.
3. QUY TRÌNH 7 BƯỚC CHO TRƯỜNG HỢP GIẢI THỂ TỰ NGUYỆN
Nếu công ty chủ động giải thể (hết hạn hoạt động, theo quyết định của chủ sở hữu, hoặc thiếu thành viên tối thiểu), quy trình gồm:
- Thông qua quyết định giải thể — chủ sở hữu, Hội đồng thành viên hoặc Đại hội đồng cổ đông ra nghị quyết chính thức.
- Thanh lý tài sản — chủ doanh nghiệp/Hội đồng thành viên/Hội đồng quản trị trực tiếp thực hiện, trừ khi Điều lệ quy định lập tổ thanh lý riêng.
- Gửi thông báo trong 7 ngày làm việc — quyết định giải thể và biên bản họp phải đến tay cơ quan đăng ký kinh doanh, cơ quan thuế và người lao động. Nếu còn nợ, phải kèm phương án trả nợ, ưu tiên theo thứ tự: lương và quyền lợi người lao động → nợ thuế → các khoản nợ khác.
- Cơ quan đăng ký kinh doanh đăng công khai tình trạng “đang làm thủ tục giải thể” trên Cổng thông tin quốc gia.
- Chia tài sản còn lại cho chủ sở hữu/thành viên/cổ đông sau khi đã trừ hết chi phí giải thể và các khoản nợ.
- Nộp hồ sơ đăng ký giải thể trong 5 ngày làm việc kể từ khi thanh toán xong nợ.
- Chờ cập nhật tình trạng pháp lý — sau 180 ngày không có khiếu nại, hoặc 5 ngày làm việc kể từ khi hồ sơ hợp lệ, cơ quan đăng ký kinh doanh sẽ chính thức “khai tử” công ty trên hệ thống.
4. TRƯỜNG HỢP BỊ THU HỒI GIẤY CHỨNG NHẬN ĐĂNG KÝ DOANH NGHIỆP
Nếu công ty bị cưỡng chế thu hồi giấy phép (thường do vi phạm nghiêm trọng hoặc bị Tòa án ra quyết định), quy trình có phần “bị động” hơn:
- Cơ quan đăng ký kinh doanh công bố tình trạng giải thể ngay khi ra quyết định thu hồi.
- Trong 10 ngày, công ty phải họp để ra nghị quyết giải thể và gửi đến các bên liên quan, kèm phương án trả nợ nếu còn nghĩa vụ tài chính (thứ tự ưu tiên giống như trên).
- Sau khi trả hết nợ, nộp hồ sơ giải thể trong 5 ngày làm việc.
- Sau 180 ngày không có phản đối (hoặc 5 ngày nếu hồ sơ hợp lệ), tình trạng pháp lý được cập nhật chính thức.
5. HỒ SƠ CẦN CHUẨN BỊ
Một bộ hồ sơ giải thể thường gồm:
- Thông báo về việc giải thể doanh nghiệp.
- Báo cáo thanh lý tài sản.
- Danh sách chủ nợ và tình hình thanh toán nợ (kể cả nợ thuế, bảo hiểm).
- Văn bản ủy quyền (nếu nhờ người khác thực hiện thủ tục).
- Các tài liệu khác theo quy định hiện hành tại thời điểm nộp hồ sơ.
6. “ẢI” KHÓ NHẤT: QUYẾT TOÁN THUẾ TRƯỚC KHI GIẢI THỂ
Với phần lớn doanh nghiệp, khâu khiến quá trình giải thể kéo dài không phải là thủ tục ở Sở Kế hoạch & Đầu tư, mà là
làm việc với cơ quan thuế. Trước khi được “gật đầu” cho giải thể, công ty cần:
- Kê khai đầy đủ mọi loại thuế, phí phát sinh đến thời điểm giải thể.
- Nộp đủ tiền thuế, tiền chậm nộp, tiền phạt (nếu có).
- Xử lý hóa đơn, chứng từ đúng quy định — huỷ hóa đơn chưa dùng, báo cáo tình hình sử dụng hóa đơn.
- Cung cấp đầy đủ hồ sơ, giải trình khi cơ quan thuế yêu cầu.
- Phối hợp rà soát, đối chiếu số liệu để đảm bảo không còn nợ thuế trước khi chốt hồ sơ.
Đây cũng là lý do nhiều doanh nghiệp thuê dịch vụ kế toán hỗ trợ giai đoạn quyết toán thuế cuối cùng — vì chỉ cần lệch một con số nhỏ, hồ sơ có thể bị trả lại, kéo dài thêm hàng tháng trời.
7. TRÁCH NHIỆM CỦA NGƯỜI QUẢN LÝ
Người đại diện pháp luật phải chịu trách nhiệm về tính trung thực của hồ sơ giải thể. Nếu sau này phát hiện hồ sơ không chính xác hoặc giả mạo, người quản lý phải liên đới chịu trách nhiệm về quyền lợi người lao động, số thuế chưa nộp và các khoản nợ chưa thanh toán — trách nhiệm này kéo dài 5 năm kể từ ngày nộp hồ sơ giải thể. Vì vậy, “làm cho xong” không phải là chiến lược tốt; làm đúng và làm sạch mới là cách an toàn.
LỜI KẾT
Giải thể doanh nghiệp không đáng sợ nếu bạn đi đúng trình tự: thanh toán hết nghĩa vụ, thông báo đúng thời hạn, chuẩn bị hồ sơ đầy đủ và đặc biệt là làm sạch nghĩa vụ thuế trước khi nộp hồ sơ cuối cùng. Một công ty được “khai tử” đúng luật không chỉ giúp chủ doanh nghiệp nhẹ gánh về mặt pháp lý, mà còn giữ được uy tín cá nhân nếu sau này muốn khởi nghiệp lại.
KMF Audit – Đồng hành cùng doanh nghiệp trong kế toán, kiểm toán, thuế và tư vấn doanh nghiệp, hướng đến sự minh bạch, tuân thủ và phát triển bền vững.
Nếu Quý doanh nghiệp đang cần hỗ trợ, hãy liên hệ KMF Audit để được tư vấn và lựa chọn giải pháp phù hợp với nhu cầu thực tế của doanh nghiệp.
Nếu Quý doanh nghiệp muốn đăng ký dịch vụ, vui lòng nhấn vào đường link sau để liên hệ với KMF Audit.