 Chia sẻ:
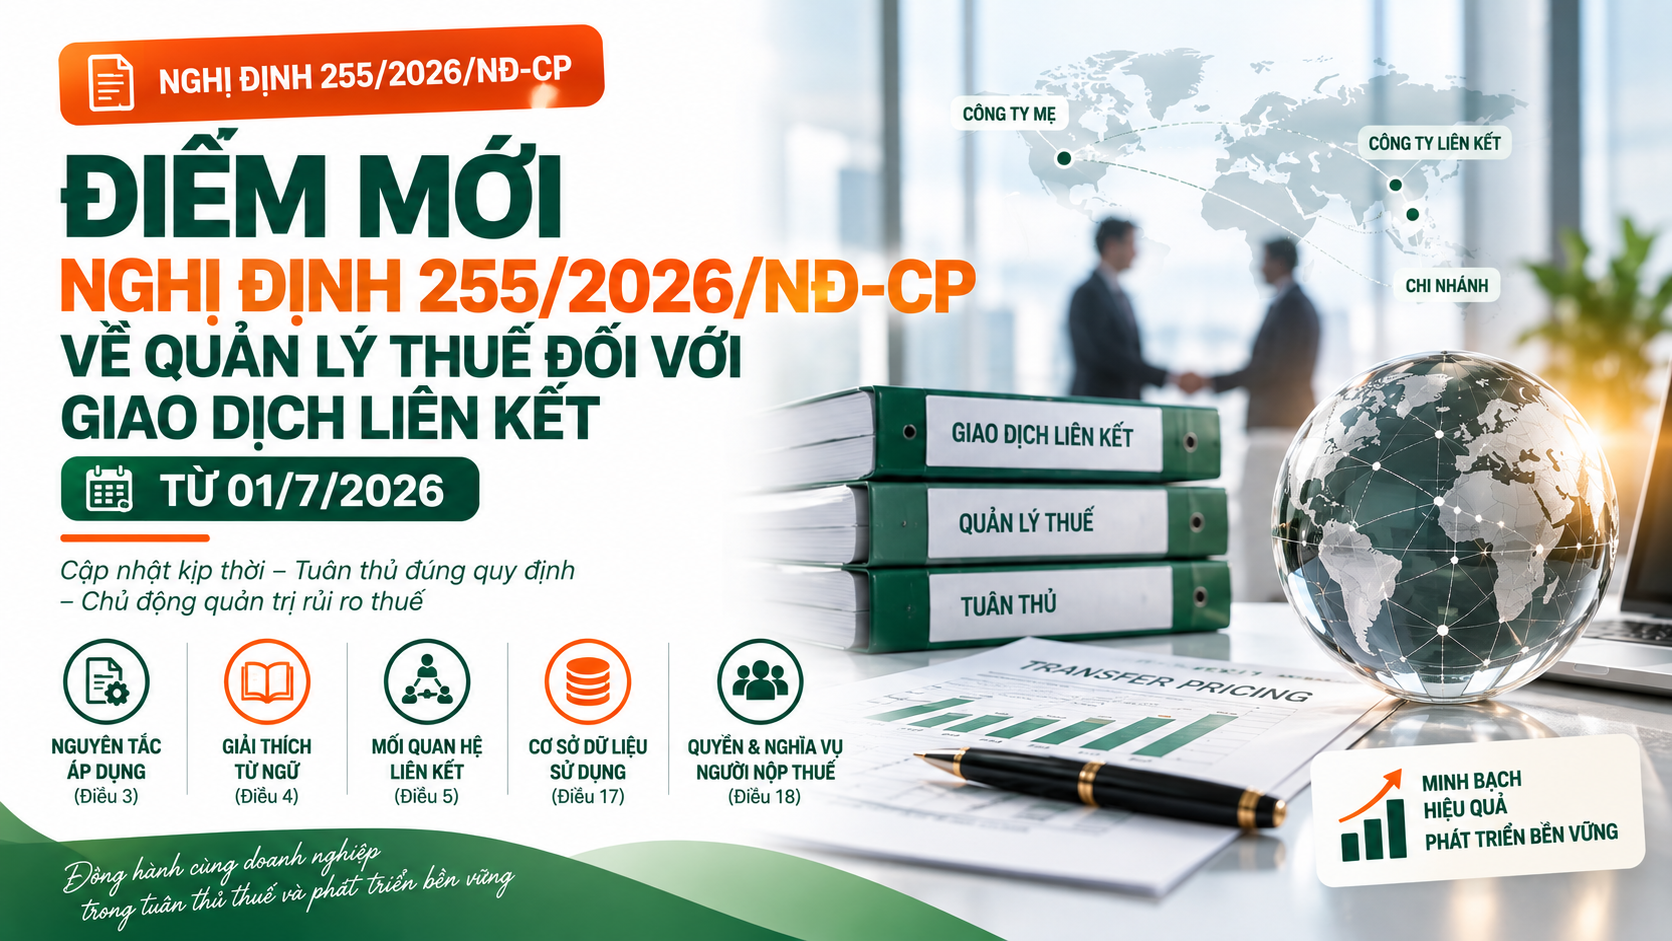
Điểm mới Nghị định 255/2026/NĐ-CP về quản lý thuế đối với giao dịch liên kết từ 01/7/2026
Ngày 09/7/2026, Cục Thuế đã ban hành Công văn 4697/CT-CS giới thiệu các điểm mới và hướng dẫn triển khai Nghị định 255/2026/NĐ-CP về quản lý thuế đối với giao dịch liên kết của doanh nghiệp có quan hệ liên kết. Nghị định có hiệu lực từ ngày 01/7/2026 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026.
1. Về nguyên tắc áp dụng (Điều 3)
Nghị định sửa đổi, bổ sung nguyên tắc quản lý, kiểm tra của cơ quan thuế đối với giá giao dịch liên kết theo hướng dẫn chiếu nguyên tắc áp dụng trong quản lý thuế quy định tại khoản 4 Điều 6 và nguyên tắc kiểm tra thuế quy định tại khoản 1 Điều 22 Luật Quản lý thuế số 108/2025/QH15, nhằm bảo đảm tính thống nhất với quy định hiện hành.
2. Về giải thích từ ngữ (Điều 4)
Nghị định bổ sung, hoàn thiện giải thích các thuật ngữ “Công ty mẹ tối cao” và “Hiệp định thuế” theo hướng dẫn chiếu quy định tại Nghị quyết 107/2023/QH15 về áp dụng thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu và Nghị định 236/2025/NĐ-CP hướng dẫn thi hành nghị quyết này.
Đồng thời, các thuật ngữ “Giao dịch liên kết”, “Hồ sơ quốc gia”, “Hồ sơ toàn cầu” và “Tình trạng không thực hiện trao đổi thông tin một cách hệ thống” cũng được hoàn thiện để bảo đảm tính thống nhất, đồng bộ với các văn bản pháp luật liên quan.
3. Về mối quan hệ liên kết (Điều 5)
Hai nội dung quan trọng được bổ sung gồm:
- Bổ sung quan hệ liên kết qua hình thức mượn, cho mượn: Doanh nghiệp phát sinh giao dịch vay, cho vay, mượn, cho mượn ít nhất 10% vốn góp của chủ sở hữu tại thời điểm phát sinh giao dịch trong kỳ tính thuế, với cá nhân điều hành, kiểm soát doanh nghiệp hoặc cá nhân có quan hệ liên quan, được xác định là có quan hệ liên kết. (Trước đây, quy định chỉ đề cập quan hệ vay, cho vay mà chưa bao gồm hình thức mượn, cho mượn).
- Bổ sung trường hợp không áp dụng quan hệ liên kết: Đối với chủ nợ hoặc bên bảo lãnh là tổ chức do Nhà nước sở hữu 100% vốn điều lệ, có chức năng mua, bán, xử lý nợ, và không tham gia trực tiếp hoặc gián tiếp vào việc điều hành, kiểm soát, góp vốn, đầu tư vào doanh nghiệp bên nợ hoặc doanh nghiệp được bảo lãnh.
4. Về cơ sở dữ liệu sử dụng trong kê khai, xác định, quản lý giá giao dịch liên kết (Điều 17)
- Cơ sở dữ liệu thương mại: Được sửa đổi, bổ sung theo hướng dẫn chiếu quy định tại khoản 15 Điều 4 Luật Quản lý thuế số 108/2025/QH15.
- Bổ sung cơ sở dữ liệu quốc gia: Làm nguồn dữ liệu được sử dụng trong kê khai, xác định, quản lý giá giao dịch liên kết — nội dung trước đây chưa được quy định.
- Cơ sở dữ liệu của cơ quan thuế: Được sửa đổi, bổ sung theo hướng dẫn chiếu quy định tại khoản 2 Điều 35 Luật Qu