 Chia sẻ:
Điểm mới về khai thuế GTGT tại Thông tư 89/2026/TT-BTC
1
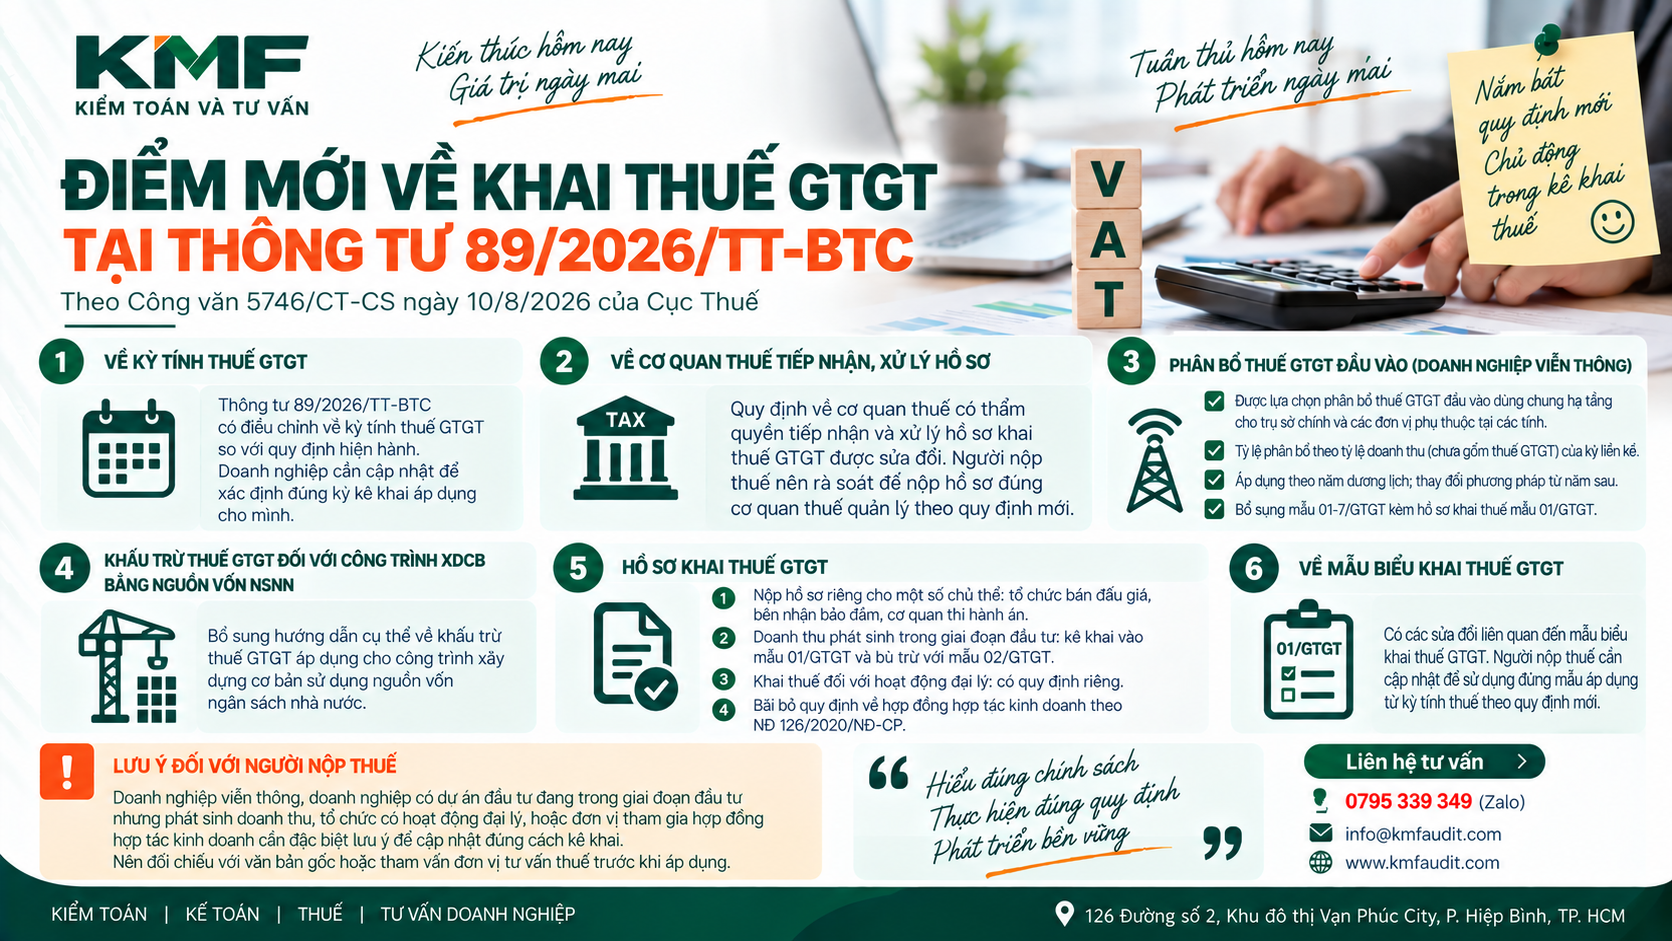
Về kỳ tính thuế GTGT
Thông tư 89/2026/TT-BTC có điều chỉnh về kỳ tính thuế GTGT so với quy định hiện hành. Doanh nghiệp cần cập nhật nội dung chi tiết để xác định đúng kỳ kê khai áp dụng cho đơn vị mình.
2
Về cơ quan thuế tiếp nhận, xử lý hồ sơ khai thuế GTGT
Quy định về cơ quan thuế có thẩm quyền tiếp nhận và xử lý hồ sơ khai thuế GTGT cũng được sửa đổi. Người nộp thuế nên rà soát lại để nộp hồ sơ đúng cơ quan thuế quản lý theo quy định mới.
3
Về phân bổ, khai thuế, nộp thuế đối với các trường hợp phân bổ nghĩa vụ thuế
Nội dung đáng chú ý nhất trong nhóm này là quy định mới về phân bổ thuế GTGT đầu vào áp dụng riêng cho doanh nghiệp viễn thông đầu tư dùng chung hạ tầng toàn hệ thống:
- Đối với thuế GTGT đầu vào của hàng hóa, dịch vụ dùng chung hệ thống hạ tầng viễn thông (bao gồm tài sản cố định, vật tư, hàng hóa, chi phí dịch vụ mua ngoài) phát sinh tại trụ sở chính hoặc đơn vị được phân cấp, ủy quyền, người nộp thuế được lựa chọn phân bổ số thuế này cho trụ sở chính và các đơn vị phụ thuộc tại các tỉnh để kê khai, khấu trừ tại cơ quan thuế quản lý trực tiếp.
- Tỷ lệ phân bổ được xác định theo tỷ lệ phần trăm doanh thu (chưa gồm thuế GTGT) phát sinh tại trụ sở chính và các chi nhánh trên tổng doanh thu toàn hệ thống, tính theo kỳ tính thuế GTGT liền kề trước kỳ thực hiện phân bổ.
- Việc phân bổ áp dụng theo năm dương lịch; nếu thay đổi phương pháp phân bổ thì thực hiện từ năm dương lịch tiếp theo.
- Về biểu mẫu: bổ sung Phụ lục bảng kê thuế GTGT đầu vào phân bổ cho chi nhánh kinh doanh viễn thông theo mẫu số 01-7/GTGT, kèm theo hồ sơ khai thuế mẫu số 01/GTGT.
4
Về khấu trừ thuế GTGT đối với công trình xây dựng cơ bản bằng nguồn vốn ngân sách nhà nước
Thông tư bổ sung hướng dẫn cụ thể về khấu trừ thuế GTGT áp dụng cho nhóm công trình sử dụng nguồn vốn ngân sách nhà nước.
5
Về hồ sơ khai thuế GTGT
Nhóm nội dung này có bốn điểm sửa đổi, bổ sung chính:
Bổ sung quy định về nộp hồ sơ khai thuế GTGT riêng đối với tổ chức bán đấu giá, bên nhận bảo đảm, cơ quan thi hành án — thuộc các trường hợp khấu trừ, khai thuế thay, nộp thuế thay theo quy định tại điểm c khoản 1 và điểm c, d, k khoản 2 Điều 22 Nghị định 252/2026/NĐ-CP.
Bổ sung quy định đối với dự án đầu tư đang trong giai đoạn đầu tư nhưng có phát sinh doanh thu chạy thử, doanh thu hoạt động tài chính, doanh thu thanh lý nguyên vật liệu. Các khoản doanh thu này được kê khai vào tờ khai mẫu số 01/GTGT, đồng thời phải bù trừ số thuế GTGT đầu vào của dự án đầu tư trên tờ khai mẫu số 02/GTGT với số thuế phát sinh trên tờ khai mẫu số 01/GTGT.
Bổ sung quy định riêng về khai thuế GTGT đối với hoạt động đại lý.
Bãi bỏ quy định tại điểm đ khoản 2 Điều 7 Nghị định 126/2020/NĐ-CP về việc người nộp thuế được giao quản lý hợp đồng hợp tác kinh doanh với tổ chức, nhưng không thành lập pháp nhân riêng, phải khai thuế riêng cho hợp đồng hợp tác kinh doanh theo thỏa thuận trong hợp đồng.
6
Về mẫu biểu khai thuế GTGT
Thông tư cũng có các sửa đổi liên quan đến mẫu biểu khai thuế GTGT, người nộp thuế cần cập nhật để sử dụng đúng mẫu áp dụng từ kỳ tính thuế theo quy định mới.
Lưu ý đối với người nộp thuế
Trong các nội dung nêu trên, doanh nghiệp hoạt động trong lĩnh vực viễn thông, doanh nghiệp có dự án đầu tư đang trong giai đoạn đầu tư nhưng phát sinh doanh thu, tổ chức có hoạt động đại lý, hoặc đơn vị tham gia hợp đồng hợp tác kinh doanh cần đặc biệt lưu ý để cập nhật đúng cách kê khai.
Do nội dung Điều 19 dẫn chiếu đến nhiều quy định chi tiết khác của Thông tư 89/2026/TT-BTC, doanh nghiệp nên đối chiếu với văn bản gốc hoặc tham vấn đơn vị tư vấn thuế trước khi áp dụng cho kỳ kê khai cụ thể.